
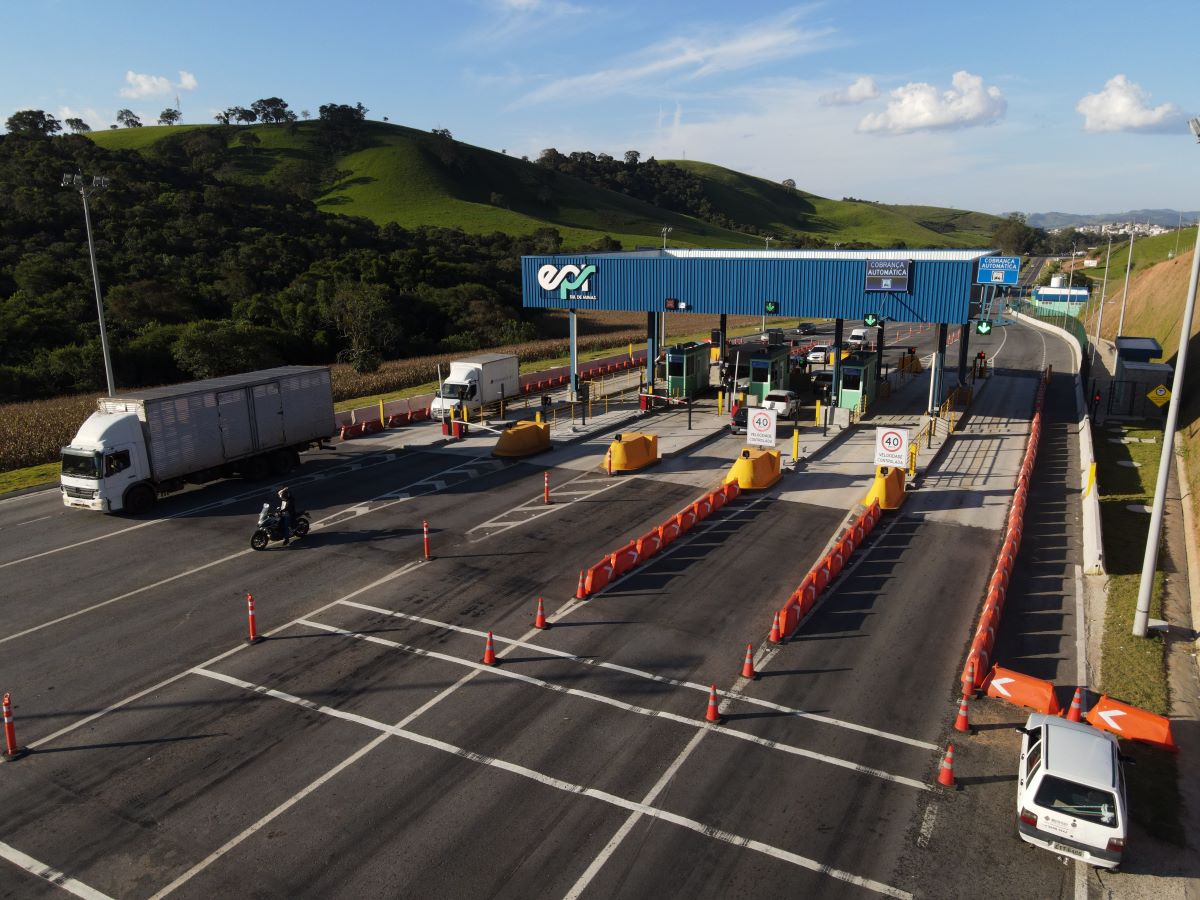
O Tribunal de Contas de Minas Gerais (TCEMG) determinou, nesta quarta-feira (7/10), a suspensão da Deliberação 41/2026 da Agência Reguladora de Transportes do Estado de Minas Gerais (Artemig), que reajusta o pedágio no Sul de Minas, e intimou o Governo do Estado a apresentar documentos que justifiquem os motivos para aumentar a tarifa de pedágio nas rodovias administradas pela EPR Sul de Minas. A medida foi determinada pelo relator do processo, conselheiro Agostinho Patrus, após representação do senador e governador eleito Cleitinho Azevedo.
O reajuste foi divulgado nesta terça-feira (6/10) e a tarifa passaria de R$ 10,10 para R$ 10,60 a partir de 9 de outubro de 2026, com vigência até outubro de 2027. A representação destaca os impactos deste aumento para os usuários das rodovias privatizadas e solicita o acompanhamento e a fiscalização do reajuste pelos órgãos de controle.
Clique aqui e acesse o grupo de notícias da Onda Poços no WhatsApp 📲
O relator concedeu o prazo de 48 horas para que a Secretaria de Estado de Infraestrutura, Mobilidade e Parcerias (Seinfra) e a Artemig expliquem os critérios técnicos, as condições e os cálculos considerados para autorizar o novo valor. Até que os esclarecimentos sejam apresentados e a matéria reexaminada, Artemig e Seinfra não poderão efetivar, autorizar ou implementar a nova tarifa.
Entre os pontos que deverão ser esclarecidos estão eventuais alterações no contrato, o cumprimento das obrigações da concessionária, os critérios e a memória de cálculo do reajuste, além dos efeitos de investimentos, tráfego, arrecadação e compensações financeiras sobre a tarifa.
O que será verificado pelo TCEMG:
1. Receitas acessórias: verificar os elementos utilizados para concluir pela inexistência de receitas acessórias na 3ª Revisão Anual, incluindo contratos de utilização da faixa de domínio, telecomunicações, serviços complementares ou operações com partes relacionadas.
2. Investimentos e equilíbrio econômico-financeiro: analisar se houve cancelamento, atraso, antecipação, postergação ou reprogramação de investimentos previstos no contrato e se essas ocorrências produziram ou podem produzir efeitos econômico-financeiros em favor do Estado ou dos usuários, inclusive na formação da tarifa.
3. Cumprimento das obrigações contratuais: verificar se as condições contratuais e operacionais exigidas para o início e a continuidade da cobrança do pedágio foram integralmente cumpridas e se os descumprimentos do Programa de Exploração da Rodovia (PER) já reconhecidos pela Artemig tiveram eventual repercussão econômico-financeira examinada.
4. Alterações contratuais: verificar se termos aditivos, reprogramações ou outras alterações do contrato produziram eventos de reequilíbrio ainda pendentes de quantificação ou compensação, especialmente aqueles eventualmente favoráveis ao Estado ou aos usuários.
5. Tráfego e arrecadação: esclarecer a origem dos dados de tráfego utilizados na 3ª Revisão Anual, os mecanismos empregados pela Artemig para verificar sua integridade e as divergências identificadas nas bases de tráfego e arrecadação, especialmente em janeiro e fevereiro de 2025.
6. Memória de cálculo e efeitos pendentes: apresentar a memória de cálculo final que resultou na tarifa de R$ 10,60 e esclarecer se existem ajustes ainda pendentes capazes de repercutir sobre o valor, por que a atualização do tráfego das revisões anteriores foi apenas parcial e se houve recálculo ou retificação dos valores aprovados após a Nota Técnica nº 36.
7. Desconto de Usuário Frequente (DUF): esclarecer o valor e a metodologia da compensação reconhecida em favor da concessionária em razão do DUF em 2025, os dados utilizados no cálculo, os efeitos econômicos do mecanismo para usuários, concessionária e Estado e se o valor de R$ 4,09 milhões já foi efetivamente transferido à empresa.
8. Eventos econômico-financeiros: averiguar se, na data da Deliberação Artemig nº 41/2026, havia eventos econômico-financeiros já conhecidos, ainda que em apuração em outros processos, potencialmente favoráveis ao Estado ou aos usuários e que não tenham sido considerados na 3ª Revisão Anual.
